
Une fenêtre brisée par un ballon, une baie vitrée fissurée après un choc, une porte vitrée endommagée en la refermant trop fort, un vitrage éclaté pendant une tentative d’effraction, une vitrine cassée par un tiers ou une casse provoquée par la grêle : les scénarios sont nombreux, et la question qui suit l’est tout autant. Le remboursement d’une vitre cassée par l’assurance est-il automatique ?
Pas exactement. Il dépend de trois éléments : le vitrage concerné, la cause de la casse, et les garanties et exclusions de votre contrat d’assurance habitation.
Réponse courte : une vitre cassée peut être remboursée par l’assurance habitation lorsque le vitrage et les circonstances du sinistre sont couverts par le contrat. La franchise, le plafond d’indemnisation et les éventuelles exclusions déterminent ensuite le montant restant à votre charge.
La garantie bris de glace est courante dans les contrats multirisques habitation, mais son étendue varie fortement d’un assureur à l’autre. Les contrats multirisques couvrent généralement plusieurs événements, dont le bris de glace, mais seules les conditions particulières font foi (France Assureurs).
La garantie bris de glace couvre-t-elle toutes les vitres ?
Non — et c’est le premier malentendu à lever. Le terme « bris de glace » ne désigne pas automatiquement tout ce qui est en verre dans votre logement. Le périmètre exact est défini par le contrat.
Les fenêtres et portes vitrées
Les vitrages qui font partie du bâtiment sont généralement les premiers concernés :
- les fenêtres ;
- les portes-fenêtres ;
- les parties vitrées d’une porte ;
- les fenêtres de toit ;
- les vitrages fixes intégrés à une menuiserie.
Un point à vérifier : le contrat couvre-t-il uniquement le verre, ou également certains éléments associés comme les joints, parcloses ou menuiseries endommagées ?
Les baies vitrées et vérandas
La garantie bris de glace peut couvrir les baies vitrées et les vitrages d’une véranda. Attention toutefois aux surfaces maximales assurées, aux types de vitrage admis et aux exclusions prévues au contrat (Service-Public.fr). Sur les grandes surfaces vitrées, ces plafonds prennent tout leur sens : une baie de plusieurs mètres carrés peut dépasser la limite d’indemnisation.
Les miroirs, parois de douche et vitrages intérieurs
Pour tout ce qui n’est pas intégré au bâti, la prise en charge devient nettement plus variable :
- miroirs non intégrés ;
- parois de douche ;
- crédences en verre ;
- cloisons vitrées ;
- plaques de cuisson ;
- vitrages décoratifs ;
- dessus de table en verre.
Certains contrats les couvrent, d’autres exigent une option, d’autres encore les excluent. Ne partez jamais du principe qu’ils sont indemnisés par défaut.
Dans quelles situations une vitre cassée peut-elle être remboursée ?
La cause de la casse détermine la garantie mobilisée — bris de glace, vol, vandalisme, tempête ou responsabilité civile d’un tiers.
Une casse accidentelle
C’est le cas le plus fréquent : un objet heurte une fenêtre, une porte vitrée se referme brutalement, un meuble bascule contre une baie, un enfant casse un vitrage en jouant. La couverture dépend alors de la définition de l’événement garanti et des exclusions du contrat.
Une effraction ou une tentative de cambriolage
Lorsque la vitre est brisée pendant une effraction, la prise en charge peut relever de la garantie vol, vandalisme ou bris de glace. Les réflexes à avoir : sécuriser les lieux, prendre des photos, prévenir l’assureur, déposer plainte, conserver le récépissé et faire établir un devis de remplacement.
Un acte de vandalisme
Une vitre volontairement cassée peut être prise en charge si le contrat comprend la garantie adaptée. Il faut distinguer le vandalisme lié à une tentative de vol, la dégradation volontaire sans cambriolage, et la casse provoquée par une personne identifiée : la déclaration et les preuves à transmettre diffèrent selon le cas.
Une casse causée par un tiers
Si un voisin, un invité, un artisan ou une autre personne casse la vitre, c’est sa responsabilité civile qui peut intervenir. Récupérez alors : l’identité du responsable, ses coordonnées, les références de son assurance, une description écrite des circonstances et les éventuelles preuves ou attestations.
Un événement climatique
Grêle, tempête, chute d’un objet, projection provoquée par le vent : la garantie applicable dépendra de la cause exacte et du contrat (bris de glace, tempête ou autre garantie habitation). Selon l’intensité de l’événement, le régime des catastrophes naturelles peut aussi entrer en jeu.
Dans quels cas l’assurance peut-elle refuser le remboursement ?
Mieux vaut connaître les motifs de refus avant d’engager la dépense. Les plus courants :
- un vitrage non mentionné dans le contrat ;
- une fissure sans événement identifiable ;
- une simple rayure ;
- un défaut d’entretien ;
- un vitrage déjà fragilisé ;
- un élément en verre non intégré au bâtiment ;
- une déclaration trop tardive ;
- un remplacement réalisé sans respecter les consignes de l’assureur ;
- l’absence de facture ou de preuve ;
- un montant inférieur à la franchise.
Les rayures et certaines fissures sans choc figurent parmi les exclusions les plus fréquentes des garanties bris de glace.
Une vitre fissurée n’est pas toujours considérée comme un bris de glace indemnisable. Il faut pouvoir préciser la date, les circonstances et l’origine probable du dommage.
Que faire immédiatement après avoir cassé une vitre ?
Le verre brisé est d’abord une question de sécurité. Voici l’ordre à suivre.
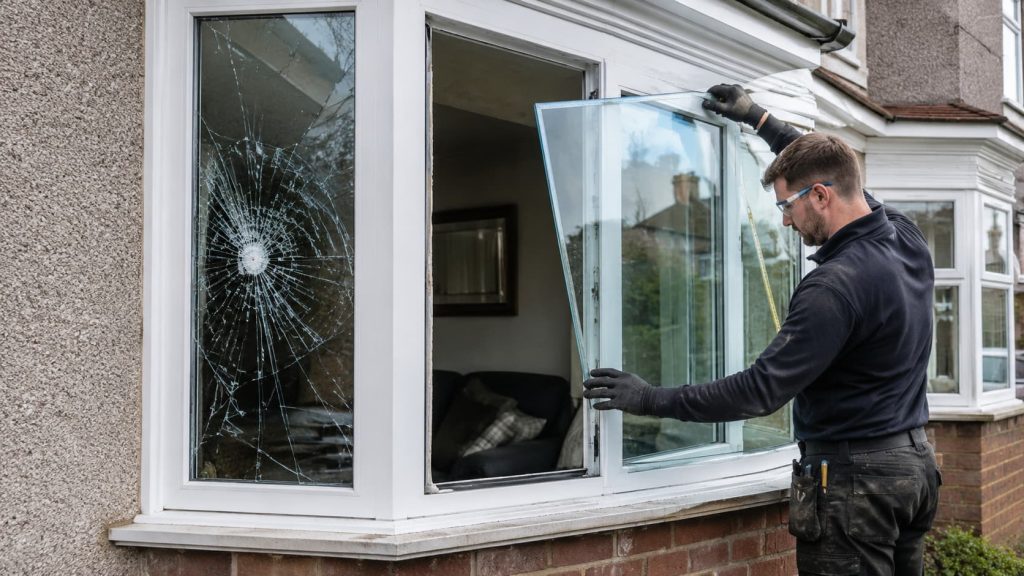
Éloigner les personnes et sécuriser la zone
- éloignez les enfants et les animaux ;
- ne manipulez pas les morceaux à mains nues ;
- portez des gants et des chaussures fermées ;
- balisez la zone ;
- retirez uniquement les morceaux qui présentent un danger immédiat.
En revanche, n’entreprenez pas de déposer vous-même un vitrage encore maintenu dans son cadre : c’est le rôle du vitrier.
Protéger provisoirement l’ouverture
Lorsque le vitrage définitif ne peut pas être posé tout de suite (fabrication sur mesure, verre à commander), un vitrier peut installer une fermeture provisoire. Cette sécurisation permet d’empêcher l’accès au logement, de limiter les infiltrations, de protéger les occupants et d’attendre la fabrication du vitrage.
Photographier la vitre et son environnement
Avant tout nettoyage complet, et lorsque c’est possible sans danger, photographiez : la vitre dans son ensemble, le point d’impact, les morceaux tombés, la menuiserie, les éventuels dommages à l’intérieur et les traces d’effraction ou de projection. Ces images sont souvent décisives pour l’indemnisation.
Faut-il appeler l’assurance avant le vitrier ?
Oui, dès que la situation le permet : contactez votre assureur ou son service d’assistance avant le remplacement définitif. Les bonnes questions à poser :
- la garantie bris de glace est-elle active ?
- ce vitrage est-il couvert ?
- une franchise s’applique-t-elle ?
- existe-t-il un plafond ?
- faut-il passer par un vitrier partenaire ?
- un accord préalable est-il nécessaire ?
- la fermeture provisoire est-elle remboursée ?
- une expertise est-elle prévue ?
- quels documents faut-il transmettre ?
Une exception s’impose : en cas de danger immédiat ou de logement laissé ouvert, la mise en sécurité ne doit pas attendre. Conservez simplement toutes les preuves et factures.
Comment choisir le vitrier et encadrer l’intervention ?
Choisissez un professionnel identifiable et vérifiez, avant l’intervention : le prix du déplacement, le tarif de la main-d’œuvre, le coût de la fermeture provisoire, le type exact de vitrage, les dimensions, le délai de fabrication, le prix de la dépose et de l’évacuation, et les éventuelles majorations (nuit, week-end).
Pour un dépannage à domicile, le professionnel doit établir un devis écrit et formalisé avant l’intervention, dès le premier euro. Ce devis doit détailler les réparations, les prestations, les produits, les frais de déplacement et le montant total (economie.gouv.fr).
Faire distinguer la sécurisation du remplacement
Demandez un devis qui sépare clairement les postes :
- la dépose des éléments dangereux ;
- la fermeture provisoire ;
- la prise de dimensions ;
- la fourniture du vitrage ;
- la pose définitive ;
- l’évacuation de l’ancien verre.
Cette présentation en deux temps — sécurisation puis remplacement — facilite la compréhension de la facture et son traitement par l’assurance, qui peut rembourser ces postes selon des modalités différentes.
Quels documents transmettre pour obtenir le remboursement ?
Un dossier complet accélère l’indemnisation :
- le numéro du contrat d’assurance ;
- le numéro du dossier de sinistre ;
- les photos de la vitre cassée ;
- la description des circonstances ;
- le devis du vitrier ;
- la facture détaillée et acquittée ;
- le justificatif de paiement ;
- le rapport ou compte rendu de l’intervention ;
- le dépôt de plainte en cas d’effraction ou de vandalisme ;
- les coordonnées du tiers responsable, le cas échéant ;
- les justificatifs des autres biens endommagés.
Bonne nouvelle sur la procédure : l’assureur peut indemniser un bris de vitre simple directement sur présentation de la facture, sans nécessairement organiser une expertise. C’est toutefois lui qui décide si une expertise est utile (Service-Public.fr).
Comment est calculé le remboursement d’une vitre cassée ?
Le montant versé résulte de la combinaison de plusieurs paramètres.
Le montant de la facture
L’assureur peut examiner le type de verre posé, les dimensions, la complexité d’accès, la main-d’œuvre, les frais de déplacement, la fermeture provisoire, et la conformité entre l’ancien et le nouveau vitrage.
La franchise
La franchise, c’est la somme qui reste à votre charge quel que soit le sinistre.
Exemple pédagogique : pour une facture de 500 € avec une franchise de 120 €, le remboursement théorique pourrait être limité à 380 €, sous réserve du plafond et des modalités prévues au contrat. Cet exemple est purement illustratif.
Le plafond et les limites du contrat
Certains contrats limitent le montant total par sinistre, la surface du vitrage, le nombre de sinistres, le coût de la fermeture provisoire, les frais d’intervention en urgence ou certains vitrages spéciaux.
Le remplacement à l’identique
L’assureur prend généralement en charge une remise en état équivalente, pas une amélioration volontaire. Passer d’un vitrage standard à un vitrage nettement plus performant (double vitrage renforcé, verre anti-effraction) peut générer un supplément à votre charge, sauf accord spécifique.
Locataire ou propriétaire : qui doit payer une vitre cassée ?
La réponse dépend de la cause de la casse — une question distincte de celle du remboursement par l’assurance.
Lorsque le locataire est responsable
Le locataire prend généralement en charge les dégradations liées à une mauvaise utilisation ou à un dommage dont il est responsable. L’entretien courant des portes et fenêtres relève aussi de ses obligations (ANIL).
Lorsque la casse est liée à la vétusté
Si la vitre ou la menuiserie casse en raison de la vétusté, d’un défaut du logement ou d’une réparation importante nécessaire, c’est au propriétaire d’intervenir : les réparations liées à l’usure naturelle relèvent en principe du bailleur.
En cas de force majeure ou de tiers responsable
Le locataire n’est pas automatiquement responsable lorsque la dégradation est provoquée par un événement exceptionnel, une faute du propriétaire ou un tiers qu’il n’a pas introduit dans le logement. La responsabilité finale doit donc être établie avant d’attribuer définitivement la facture.
La personne qui contacte ou règle initialement le vitrier n’est pas toujours celle qui supportera définitivement le coût après intervention des assurances.
Le remplacement d’une baie vitrée est-il remboursé ?
Les baies vitrées figurent parmi les éléments pouvant être couverts par la garantie bris de glace. Mais la grande surface vitrée en fait un cas particulier, et le remboursement peut dépendre :
- de la surface du vitrage ;
- du nombre de panneaux concernés ;
- du type de verre ;
- de la cause de la casse ;
- de la menuiserie endommagée ou non ;
- du plafond prévu ;
- de la franchise ;
- de la nécessité d’un engin de levage pour les grands panneaux.
Point important : l’assurance peut distinguer plusieurs éléments d’une même baie — le vitrage, le châssis, le mécanisme coulissant, les volets et les équipements annexes — et ne pas tous les couvrir de la même façon. Un devis qui isole chacun de ces postes facilite l’analyse du dossier.
Trois exemples de remboursement après une vitre cassée
Fenêtre cassée accidentellement
- Prendre des photos.
- Appeler l’assureur.
- Vérifier la garantie.
- Obtenir un devis du vitrier.
- Faire remplacer le vitrage.
- Envoyer la facture.
- Percevoir le remboursement après franchise.
Baie vitrée brisée après une tentative d’effraction
- Sécuriser l’ouverture.
- Appeler les forces de l’ordre.
- Déposer plainte.
- Déclarer le sinistre à l’assureur.
- Faire poser une fermeture provisoire.
- Obtenir le devis et faire réaliser le remplacement.
- Transmettre l’ensemble des justificatifs.
Vitre cassée par un tiers identifié
- Identifier le responsable.
- Échanger les coordonnées d’assurance.
- Déclarer le sinistre à chaque assureur.
- Faire constater les dommages.
- Obtenir le devis du vitrier.
- Laisser la responsabilité civile intervenir selon les circonstances.
Les erreurs qui ralentissent ou empêchent le remboursement
- jeter immédiatement tous les débris ;
- nettoyer sans prendre de photos ;
- commander un vitrage différent sans accord ;
- accepter un devis imprécis ;
- ne pas distinguer la fermeture provisoire de la pose définitive ;
- oublier de demander une facture ;
- ne pas expliquer l’origine de la casse ;
- attendre trop longtemps avant de prévenir l’assurance ;
- confondre une rayure et un bris couvert ;
- déclarer un vitrage qui n’entre pas dans le périmètre garanti.
Faire intervenir un vitrier après une vitre cassée
Les Établissements Roche Père et Fils interviennent pour mettre en sécurité une fenêtre, une porte vitrée ou une baie endommagée. Après la prise de dimensions, notre équipe remplace le vitrage concerné et remet une facture détaillée utile pour votre dossier d’assurance. Artisans vitriers à Lyon, Grenoble et Jonage depuis plus de 25 ans, les Établissements Roche Père et Fils traitent aussi bien la sécurisation d’urgence après un bris de glace que le remplacement définitif du vitrage.
Une vitre vient de se casser ?
Contactez notre équipe pour sécuriser l’ouverture et organiser le remplacement du vitrage à Lyon, Grenoble, Jonage et dans les communes voisines.
FAQ — Remboursement d’une vitre cassée
Une vitre fissurée est-elle couverte par l’assurance ?
Pas toujours. Certaines fissures sans choc ou sans événement clairement identifié peuvent être exclues. Il faut consulter les conditions du contrat.
L’assurance couvre-t-elle une baie vitrée cassée ?
La garantie bris de glace couvre souvent les baies vitrées, mais les plafonds, franchises et types de vitrage admis varient selon les contrats.
Faut-il attendre l’accord de l’assurance avant de sécuriser la fenêtre ?
Non lorsque la vitre présente un danger ou laisse le logement ouvert. Sécurisez les lieux, conservez les preuves et prévenez l’assureur dès que possible.
Une expertise est-elle obligatoire ?
Non. Un simple bris de vitre peut parfois être remboursé sur facture sans expertise. L’assureur décide toutefois s’il souhaite mandater un expert.
Qui paie une vitre cassée dans un logement loué ?
Cela dépend de l’origine du dommage. Une dégradation imputable au locataire peut rester à sa charge, tandis qu’une casse liée à la vétusté ou à une réparation importante peut relever du propriétaire.